Audit foudre ERP : obligations, méthode et preuves à produire
Pour un ERP en France, la priorité immédiate est double : faire vérifier annuellement le bon état apparent des paratonnerres conformément à l’article EL 19 de l’arrêté du 25 juin 1980, et disposer d’une Analyse du Risque Foudre conforme à la norme NF EN 62305-2 lorsque l’établissement relève aussi du régime ICPE. Rassemblez d’abord l’ARF, l’étude technique et le carnet de bord avant toute visite de contrôle.
En bref:
- La vérification annuelle du bon état apparent des paratonnerres est obligatoire pour tous les ERP, indépendamment de leur taille ou catégorie.
- Lorsqu’un ERP héberge une activité ICPE, une Analyse du Risque Foudre conforme à la norme NF EN 62305-2 doit être réalisée en complément.
- L’étude technique doit détailler l’implantation des dispositifs, leur calendrier d’implantation et le carnet de bord mis à jour après tout changement substantiel.
- En cas de coup de foudre, une vérification complète doit être effectuée dans le mois suivant, avec une mise à jour immédiate du carnet de bord.
- Le choix d’un prestataire qualifié, disposant d’une certification reconnue et d’une expérience dans les ERP, est essentiel pour garantir la conformité et la validité juridique de l’audit.
Table des matières
- Qui est concerné et quelles sont les obligations réglementaires pour un ERP
- Que doit contenir l’Analyse du Risque Foudre et l’étude technique
- Méthodologie d’un audit foudre sur site ERP : étapes, outils et preuves à produire
- Périodicité des vérifications et actions à mener après un coup de foudre
- Comment choisir un prestataire compétent pour votre audit foudre
- Perspective INDELEC : bonnes pratiques et erreurs fréquentes observées sur les ERP
- Comment Indelec peut vous accompagner pour votre audit foudre
- Questions fréquentes
- Sources
Qui est concerné et quelles sont les obligations réglementaires pour un ERP
Tout exploitant d’un établissement recevant du public doit se référer à l’arrêté du 25 juin 1980, qui fixe les règles de sécurité contre les risques d’incendie et de panique dans les ERP. Son article EL 19 impose une vérification annuelle du bon état apparent des installations extérieures de protection contre la foudre, dont les paratonnerres font partie dès qu’ils sont présents sur le bâtiment. Cette obligation s’applique indépendamment de la taille de l’établissement ou de sa catégorie, dès qu’un dispositif de protection existe.
La situation change lorsque l’ERP abrite aussi une activité classée au titre des installations classées pour la protection de l’environnement. Dans ce cas, l’arrêté du 4 octobre 2010 s’ajoute au texte de 1980 et impose la réalisation d’une Analyse du Risque Foudre, calculée selon la norme NF EN 62305-2. Beaucoup de gestionnaires d’ERP ignorent ce cumul réglementaire, pensant que la conformité ERP suffit à couvrir l’ensemble des obligations.
Trois repères permettent de clarifier qui doit faire quoi :
- Un ERP simple, sans activité ICPE, relève uniquement de l’arrêté de 1980 et de la vérification annuelle du matériel existant.
- Un ERP hébergeant une activité ICPE soumise à autorisation doit en plus produire une ARF selon les normes NF EN 62305.
- Dès qu’un paratonnerre est installé, même à titre préventif, il doit être conforme à la norme NF EN 62305-3 et suivre le même régime de vérification.
Que doit contenir l’Analyse du Risque Foudre et l’étude technique
L’Analyse du Risque Foudre sert à estimer la probabilité et la gravité d’un impact sur un bâtiment donné, en croisant sa typologie, la présence d’équipements sensibles et son environnement immédiat. Elle détermine ensuite le niveau de protection nécessaire selon la méthode décrite par Bureau Veritas, qui identifie les événements redoutés avant d’estimer les risques selon NF EN 62305-2.
L’étude technique qui en découle précise concrètement comment cette protection sera mise en œuvre. Elle comprend typiquement :
- La liste des dispositifs retenus et leur implantation précise sur les plans du bâtiment.
- La notice de vérification, qui fixe les modalités et la fréquence des contrôles à venir.
- Le carnet de bord, document que l’exploitant doit tenir à jour et conserver pour toute inspection.
- Le délai d’implantation des protections recommandées, généralement fixé en fonction du niveau de risque identifié.
L’ARF doit être révisée dès qu’une modification substantielle touche ses données d’entrée : nouvelle activité à risque, changement de process industriel ou ajout d’équipements sensibles. Un guide complet sur l’analyse du risque foudre détaille les cas concrets qui déclenchent cette mise à jour.
Méthodologie d’un audit foudre sur site ERP : étapes, outils et preuves à produire
Un audit foudre commence toujours par la collecte des données d’entrée : plans du bâtiment, historique des modifications, typologie des activités, liste des équipements sensibles. Cette étape conditionne la validité de tout le calcul de risque qui suivra, puisque les paramètres R1 à R4 de la norme NF EN 62305-2 dépendent directement de leur exactitude.
Sur site, l’auditeur procède ensuite à plusieurs vérifications concrètes :
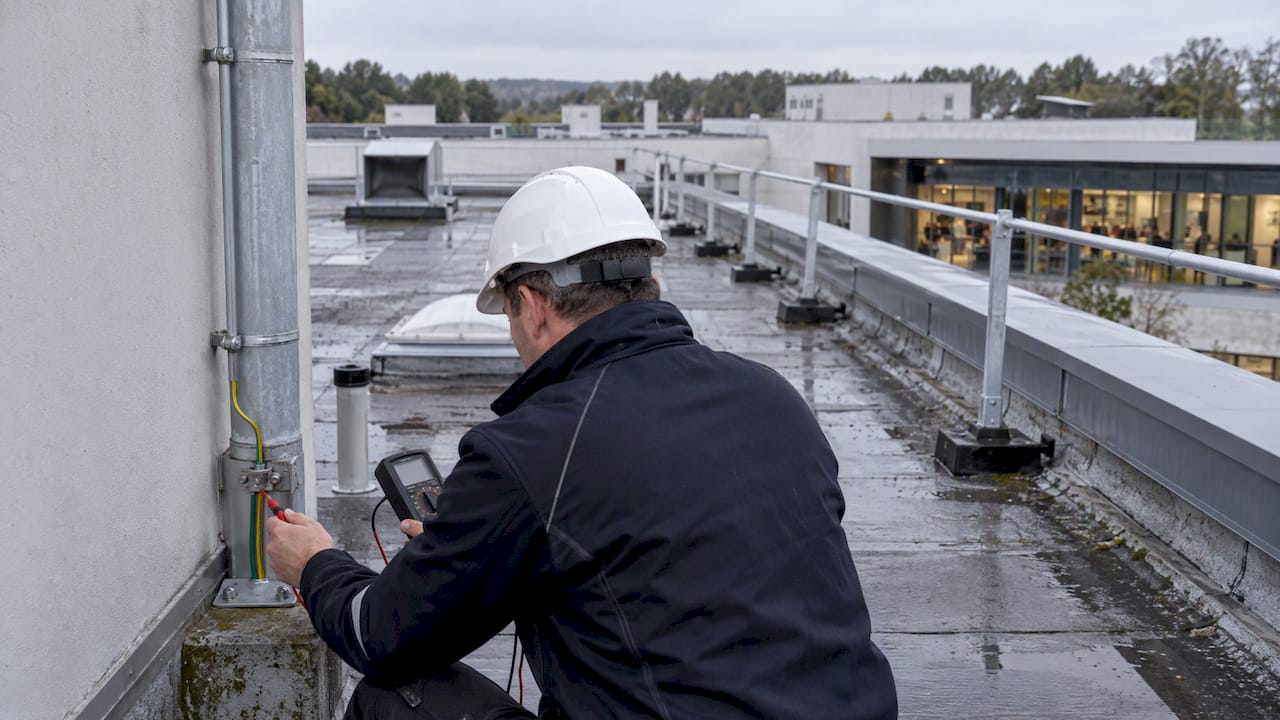
- Contrôle visuel de l’état apparent des paratonnerres, mâts, cages maillées et conducteurs de descente.
- Mesure de la résistance de prise de terre et contrôle de la continuité électrique des liaisons.
- Vérification de l’intégrité mécanique des fixations et de l’absence de corrosion sur les éléments exposés.
- Recoupement des calculs de risque avec les hypothèses retenues dans l’ARF existante.
Conseil de pro :Demandez systématiquement au prestataire la calibration des appareils de mesure utilisés et l’origine précise des paramètres saisis dans le calcul de risque : un audit sans traçabilité documentaire perd sa valeur juridique en cas de sinistre.
La dernière étape consiste à produire un rapport qui rassemble les constats, les écarts éventuels par rapport à l’étude technique et les actions correctives recommandées. Ce rapport alimente la notice de vérification et doit être annexé au carnet de bord de l’exploitant, que Bureau Veritas recommande de tenir à disposition permanente des organismes de contrôle. La conservation de ces preuves sur la durée, et non leur simple production ponctuelle, fait souvent la différence lors d’une inspection ou d’une expertise après sinistre.
Périodicité des vérifications et actions à mener après un coup de foudre
L’arrêté du 4 octobre 2010 fixe un calendrier précis que tout gestionnaire d’ERP concerné doit respecter :
- Une vérification complète dans les six mois suivant l’installation initiale du dispositif de protection.
- Une vérification visuelle chaque année pour contrôler l’état apparent des équipements.
- Une vérification complète tous les deux ans, incluant mesures électriques et contrôle documentaire.
- Une vérification dans le mois suivant tout coup de foudre enregistré sur le site.
Un coup de foudre enregistré déclenche une obligation de vérification dans le mois qui suit, selon l’arrêté du 4 octobre 2010, ce qui laisse peu de marge pour organiser le contrôle si le carnet de bord et les contacts du prestataire ne sont pas encore prêts.
La tenue du carnet de bord n’est pas une formalité annexe : c’est le document que l’exploitant doit pouvoir présenter immédiatement à l’inspection, avec les dates de chaque vérification, les constats et les actions correctives engagées. Un carnet incomplet ou mal tenu expose l’exploitant à une présomption de non-conformité, même si les installations sont en réalité correctement entretenues.

Comment choisir un prestataire compétent pour votre audit foudre
Le choix du prestataire conditionne directement la valeur juridique de l’audit. Quatre critères permettent de l’évaluer avant d’engager une mission :
- Vérifiez qu’il dispose d’une qualification reconnue, de type Qualifoudre, attestant de ses compétences techniques sur la protection foudre.
- Demandez des références précises sur des missions menées dans des ERP, et pas uniquement sur des sites industriels.
- Interrogez-le sur la méthode de calcul employée pour l’ARF et sur l’origine des données utilisées en entrée.
- Vérifiez ses modalités d’intervention en cas de coup de foudre enregistré : délai de mobilisation, contenu du rapport, suivi des non-conformités.
Conseil de pro :Méfiez-vous d’un prestataire qui propose un devis sans avoir demandé le carnet de bord existant ni l’historique des modifications du bâtiment : un audit sérieux commence toujours par l’examen des documents disponibles.
Un signal d’alerte fréquent est l’absence de notice de vérification détaillée dans le livrable final, ou un rapport qui ne précise pas les hypothèses retenues pour le calcul de risque.
Perspective INDELEC : bonnes pratiques et erreurs fréquentes observées sur les ERP
La non-conformité la plus fréquente sur les ERP ne vient pas d’un défaut d’installation, mais d’une documentation incomplète : des paramètres d’entrée non actualisés après une extension du bâtiment, ou un carnet de bord qui n’a pas suivi le changement d’exploitant. Une ARF techniquement correcte au moment de sa rédaction peut devenir obsolète en quelques mois si personne n’a la responsabilité de signaler les modifications substantielles.
Trois réflexes limitent ce risque au quotidien :
- Désigner un responsable local chargé de tenir le carnet de bord et de signaler toute modification du bâtiment.
- Conserver systématiquement la traçabilité des sources utilisées dans les calculs de risque, y compris les plans et relevés d’origine.
- Prioriser les actions correctives simples, comme le remplacement d’une fixation corrodée, avant d’envisager une révision complète du dispositif.
Un audit n’a de valeur que si ses conclusions sont exploitables par quelqu’un qui n’a pas participé à sa rédaction.
— INDELEC
Comment Indelec peut vous accompagner pour votre audit foudre
Indelec réalise l’Analyse du Risque Foudre et l’étude technique associée, mène les vérifications périodiques et assure la maintenance des dispositifs installés, avec un suivi documentaire incluant la notice de vérification et le carnet de bord de l’exploitant.

Pour lancer une mission, l’exploitant transmet les plans du bâtiment, l’historique des modifications et, si elle existe, l’ARF précédente : ces documents permettent de cadrer précisément le périmètre de l’audit.
| Prestation | Périmètre couvert |
|---|---|
| ARF et étude technique | Calcul de risque NF EN 62305-2, implantation des dispositifs |
| Vérification et maintenance | Contrôles périodiques, notice de vérification, carnet de bord |
| Prises de terre profondes | Mesures et travaux sur les systèmes de mise à la terre |
- Les services de protection contre la foudre couvrent l’ensemble du cycle, de l’ARF à la maintenance.
- L’ensemble des prestations d’audit et d’installation reste accessible sur devis, sans prix publié en ligne.
Pour planifier une vérification ou engager une ARF conforme, contactez les équipes Indelec et transmettez les documents existants de votre installation.
Cet article constitue une information générale et ne remplace pas l’avis d’un avocat qualifié. Consultez un professionnel du droit qualifié à propos de votre cas personnel avant d’agir sur la base de ce contenu.
Questions fréquentes
Est-ce que l’étude foudre est obligatoire pour un ERP ?
Elle l’est dès qu’un paratonnerre est installé sur l’établissement, au titre de l’article EL 19 de l’arrêté du 25 juin 1980, qui impose sa vérification annuelle. Si l’ERP héberge en plus une activité classée ICPE, l’Analyse du Risque Foudre devient obligatoire selon l’arrêté du 4 octobre 2010.
Quelle est la norme de protection contre la foudre en France ?
La norme de référence est NF EN 62305, qui couvre à la fois l’analyse du risque (partie 2) et les règles d’implantation des paratonnerres (partie 3). Les paratonnerres installés sur un ERP doivent y être conformes, comme le précise le règlement ERP sur les installations électriques.
Qu’est-ce que l’analyse de risque foudre (ARF) ?
L’ARF est un calcul qui estime la probabilité et la gravité d’un impact de foudre sur un bâtiment donné, en tenant compte de sa typologie et de son environnement. Elle détermine le niveau de protection nécessaire selon la méthode décrite dans la norme NF EN 62305-2, et doit être révisée après toute modification substantielle du site.
À quelle fréquence faut-il vérifier les installations de protection foudre ?
La vérification visuelle est annuelle, la vérification complète intervient tous les deux ans, et une vérification supplémentaire est exigée dans le mois suivant un coup de foudre enregistré, selon l’arrêté du 4 octobre 2010. Ces échéances s’appliquent en complément de la vérification annuelle imposée aux ERP par l’arrêté de 1980.
Sources
- Arrêté du 25 juin 1980 — Article EL 19 (Légifrance)
- Protection des installations contre la foudre — Bureau Veritas France